Kategorien durchsuchen
Entdecken
Fiverr Pro
Deutsch
$
USD
Automatische Übersetzung
Du beschreibst die Regeln. Ich verwandle sie in funktionierenden Python-Code und einen Backtest-Report, den du auf deiner eigenen Maschine reproduzieren kannst.
Ich habe Jahre damit verbracht, Strategien auf einer echten Broker-Plattform zu entwickeln – echtes Kapital, echte Ausführungen, nicht nur Notebooks. Deshalb zeigen meine Berichte die Annahmen zu Ausführungen und Anpassungsmethoden, die die meisten Freelancer überspringen.
Ich arbeite markenübergreifend. Derselbe Code läuft auf US-Aktien, ETFs, Krypto-Spot oder jeder OHLCV-Datei, die du mir schickst – nur die Kosten- und Abwicklungsdaten unterscheiden sich zwischen den Märkten, nicht die Strategie.
Was du bekommst:
- Kommentierter Python-Quellcode
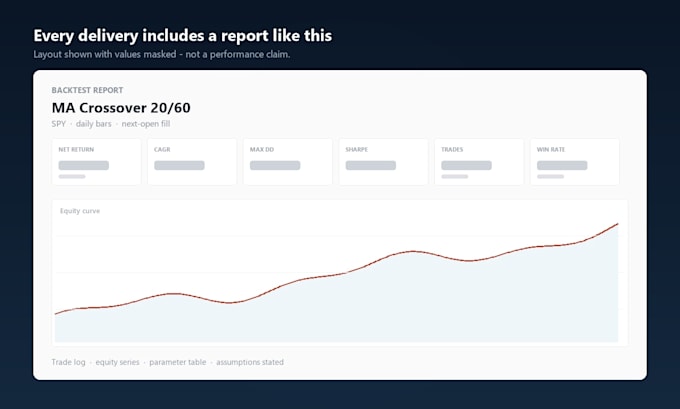
- Vollständiger Backtest-Report: Parameter, Gebühren, Slippage, Equity-Kurve, Drawdown, Gewinnquote
- Rohes Handelsprotokoll, das vom Framework exportiert wird, nicht von Hand eingegeben
- Parameterspalte: wozu jeder Parameter dient, Standardwert, nützlicher Bereich
- Eine Notiz, wie man es erneut ausführt und welche Felder man vergleichen soll
Was ich nicht mache:
- Keine Anlageberatung
- Keine Gewinnversprechen. Eine Strategie kann perfekt codiert sein und trotzdem Geld verlieren
- Keine Signale und keine fertigen Systeme
Bevor du bestellst, schick mir deine Entry-, Exit-, Positions- und Stop-Regeln. Wenn etwas unklar ist, frage ich. Fester Preis, festes Datum, keine stündlichen Überraschungen.
Quant Backtesting and Strategy Validation in Python
Sprachen
Automatische Übersetzung
Automatische Übersetzung
Garantieren Sie Gewinne?
Nein. Ich implementiere und teste, was du angibst; ich prognostiziere keine Marktergebnisse. Eine Strategie kann perfekt codiert sein und trotzdem Geld verlieren – das ist ein Marktergebnis, kein Programmierfehler. Woran ich mich halte: die Logik stimmt mit deiner Spezifikation überein und die Zahlen in meinem Report lassen sich auf deiner Maschine reproduzieren.
Was brauchst du von mir, um anzufangen?
Vier Dinge: Entry- und Exit-Regeln, Positionsgrößen- und Stop-Regeln, der Markt und der Zeitraum zum Testen, und wo deine Daten herkommen. Eine schriftliche Notiz reicht – formell muss sie nicht sein.
Welche Plattformen und Bibliotheken verwendest du?
Python: Pandas, NumPy, Matplotlib, backtrader, vectorbt. Ich arbeite auch in Broker-Plattformen, die Python verwenden – ich führe dort meine eigenen Strategien aus. Pine Script (TradingView) oder MQL4/MQL5 (MetaTrader) nutze ich nicht.
Was genau wird geliefert?
Kommentierter Quellcode, ein vollständiger Backtest-Report (Parameter, Gebühren, Slippage, Equity-Kurve, Drawdown, Gewinnquote), das vom Framework exportierte Roh-Handelslog, eine Parameter-Tabelle und eine kurze Notiz, wie man es erneut ausführt.
Kannst du es mit meinem Broker für Live-Handel verbinden?
Das ist eine größere, separate Aufgabe: Ausführung, Fehlerbehandlung, Positionsverfolgung und die Fehlermodi, die nur mit echtem Geld auftreten. Schreib mir eine Nachricht und ich erstelle dir dazu ein separates Angebot. Ich schalte Live-Handel nicht an einen Backtest-Auftrag an.
Wirst du meine Strategie privat halten?
Ja. Ich wiederhole keine Kundenskripte, veröffentliche sie nicht und diskutiere Projekte nicht. Wenn du vor dem Teilen von Details eine NDA unterschreiben lassen möchtest, schicke sie mir und ich unterschreibe sie, bevor wir uns konkret austauschen.
Arbeitest du nur mit chinesischen Märkten?
Nein. Meine Live-Handelserfahrung liegt in China A-Aktien – T+1-Abwicklung, 100-Aktien-Lots, tägliche Kursgrenzen, Stempelsteuer bei jedem Verkauf – aber der von mir gelieferte Engine ist marktneutral. Derselbe Strategie-Code läuft auf US-Aktien und ETFs, Krypto-Spot oder jeder OHLCV-Datei, die du schickst. Märkte unterscheiden sich in sechs Einstellungen
Wie erkennst du, dass der Backtest kein Look-ahead ist oder overfitted ist?
Drei Checks begleiten jede Auslieferung. Ein Truncation-Test führt die Strategie nur mit den ersten N Bars erneut aus – Signale müssen mit dem vollständigen Lauf exakt übereinstimmen. Ein Buy-and-Hold-Lauf muss zu Anzahlen von Aktien mal dem letzten Schlusskurs plus Bargeld innerhalb 1e-6 stimmen. Der Handelslog enthält sowohl Signaldatum als auch Ausführungsdatum, sodass du beides prüfen kannst.
Warum kostet das Top-Paket das Fünffache des unteren?
Verschiedene Fragen, nicht unterschiedliche Mengen desselben. Backtest Only: Läuft es? Stress Audit: Ist es Glück – 20+ Parameterläufe, eine Hitze-Karte, wo es scheitert, Kosten verdoppelt. Validierung: Wird es mit unseen data funktionieren – Out-of-Sample-Ekuität, drei Märkte. Weniger Dateien, kein geringerer Wert.
Meine Regeln sind nur halb ausformuliert. Kannst du trotzdem helfen?
Oft ja. Sag mir, was du hast, und ich mache die Lücken sichtbar. Wenn die Logik echte Designarbeit braucht statt Übersetzung, sage ich das, bevor du bestellst, statt dich wegen Rätselraten abzurechnen.