Kategorien durchsuchen
Deutsch
$
USD
Deine KI mit Fiverr verbinden
Python-Entwickler für Handelsstrategie-Codierung und Backtesting
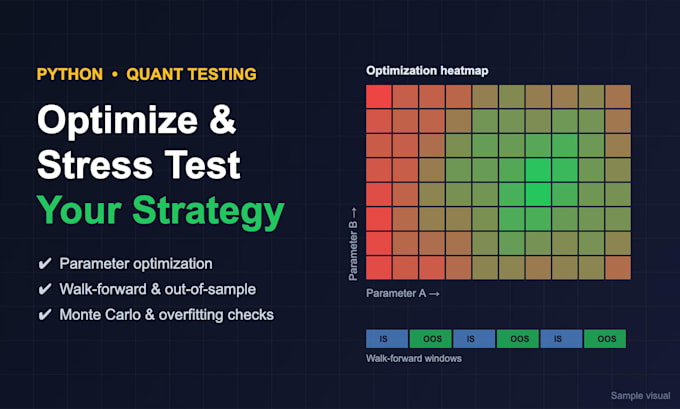
Dein Backtest sieht gut aus, aber hält er auch in echten Märkten stand? Viele Strategien scheitern im Live-Handel, weil sie auf vergangenen Daten überoptimiert sind. Ich optimiere und stress-teste deine Strategie in Python, damit du sicher weißt, wie robust sie wirklich ist.
Was ich mache:
- Parameteroptimierung mit Heatmaps, um stabile Einstellungen zu finden, nicht Glückstreffer
- Walk-Forward-Analyse und Out-of-Sample-Tests
- Monte-Carlo-Simulation von Handelsaufträgen und Renditen
- Überanpassungs- und Look-Ahead-Bias-Checks
- Gebühren, Slippage und Multi-Asset-Tests
- Klarer Bericht mit Diagrammen, Kennzahlen und verständlichen Ergebnissen
- Komplett Python-Code (Pandas, vectorbt, backtrader oder dein eigenes Framework)
Warum ich?
Ich habe einen MBA in Finance und programmiere in Python, daher konzentriere ich mich darauf, was die Zahlen wirklich für deine Strategie bedeuten.
Bitte schreibe mir vor der Bestellung mit deinem Strategiecode oder deinen Regeln, damit ich den Umfang bestätigen kann.
Hinweis: Ergebnisse garantieren keine zukünftige Performance. Dies ist ein technischer Service, kein Anlageberatung.
Plattform:
Individuell
•
Binance
Entwicklungstechnologie:
Python
Automatische Übersetzung
Kannst du mit meinem bestehenden Python-Code arbeiten?
Ja. Schick mir dein Skript oder Notebook, und ich füge Optimierungs- und Robustheitstests darauf hinzu. Wenn du nur Regeln hast, programmiere ich zuerst die Strategie.
Was ist Walk-Forward-Analyse?
Die Strategie wird über einen Zeitraum optimiert und anschließend schrittweise auf dem nexten, unseen Zeitraum getestet. Sie zeigt, ob deine Einstellungen auch mit neuen Daten funktionieren oder nur auf die Vergangenheit angepasst wurden.
