Kategorien durchsuchen
Deutsch
$
USD
Deine KI mit Fiverr verbinden
Quant-Engineer
Parameter Sweeps finden die Einstellungen, die in der Vergangenheit am besten gepasst haben. Das ist kein Fehler in deinem Prozess, sondern die Definition von Curve-Fitting, und genau deshalb funktionieren optimierte Strategien irgendwann nicht mehr.
Was du bekommst
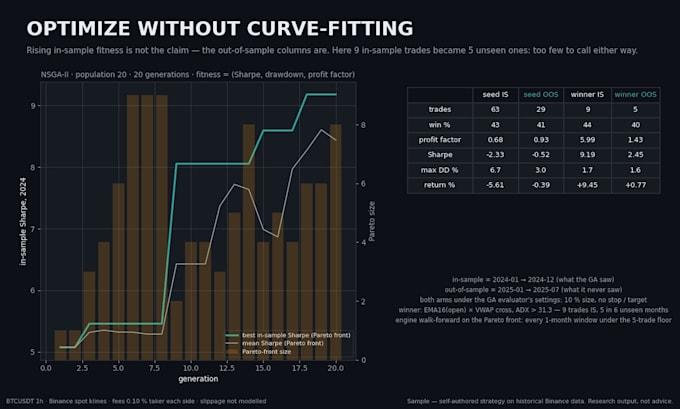
Genetischer Algorithmus sucht nach deinen Parametern, bewertet anhand von Walk-Forward-OUT-OF-SAMPLE-Fenstern, niemals anhand von In-Sample-Gewinnen
Risikolimits innerhalb der Fitnessfunktion: maximaler Drawdown, Exposure, minimale Handelsanzahl
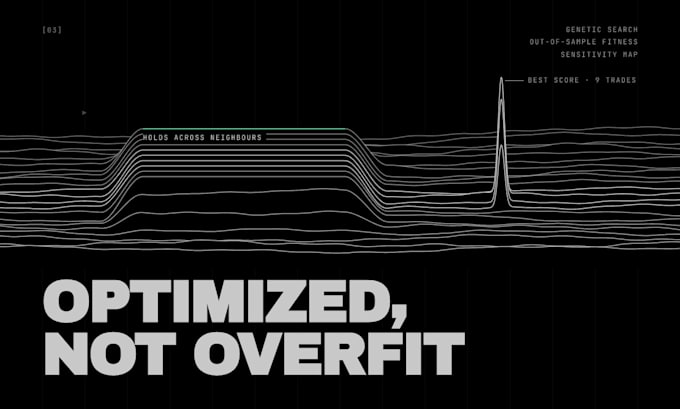
Sensitivitätskarte um den Gewinner: Eine flache Plateau ist robust, eine einzelne helle Zelle ist Glück
Vorher/Nachher-Tabelle mit Daten, die die Suche nie gesehen hat, mit der Handelsanzahl neben jeder Metrik
Aktualisierte Strategiedatei in deinem Format, PDF-Bericht und die Rohdaten des Laufs
Warum ich
Ich habe Entropable entwickelt, eine Quant-Plattform mit einem DEAP genetischen Algorithmus-Optimizer, Walk-Forward-Fitness und einem CPCV-Validator. Deine Strategie läuft durch die gleiche Engine.
So funktioniert es
1. Schick mir deine Regeln plus die Parameter, die du gesucht haben möchtest, mit einem plausiblen Bereich
2. Ich bestätige die codierte Logik und die Risikolimits, bevor irgendetwas läuft
3. Suche, Validierung, Bericht und eine kurze Nachbesprechung
Nicht enthalten: eine Strategie für dich schreiben, Live-Trading, Börsenzugänge.
Keine Finanzberatung, keine Signale,

Plattform:
TradingView
•
MT5
•
Binance
Automatische Übersetzung
Was, wenn der Optimierer etwas findet, das nur durch Glück funktioniert hat?
Dann sagt der Bericht das auch. Bei der Beispielrunde in meiner Galerie erzielte der Gewinner einen Sharpe von 9,19 in-sample bei neun Trades – und neun Trades können diese Zahl nicht stützen. Die Vorher/Nachher-Tabelle zeigt die Handelsanzahl neben jeder Metrik genau aus diesem Grund. Ein Ergebnis, das ich nicht verteidigen kann, wird als eins berichtet.