Kategorien durchsuchen
Entdecken
Fiverr Pro
Deutsch
$
USD
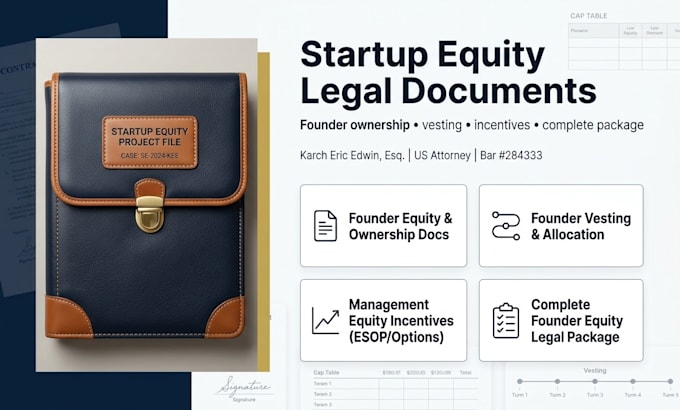
Lizenzierter US-Anwalt – Institutional Grade Startup-Equity-Verträge
Top-Executives, Schlüsselmitarbeiterinnen und strategische Beraterinnen zu gewinnen und langfristig zu binden, erfordert institutionell hochwertige Equity-Anreize. Ich bin Karch Eric Edwin, zugelassener US-Anwalt (Bar #284333). Ich erstelle rechtlich einwandfreie Employee Stock Option Plans (ESOP), Management-Equity-Zuwendungen und Advisory-Share-Agreements, die Anreize ausrichten und die Gründerkontrolle schützen.
Schlecht strukturierte Optionspläne können crippling IRS Section 409A-Strafen auslösen, Gründer zu früh verwässern und regulatorische Nichteinhaltung verursachen. Ich liefere präzise Instrumente, die sowohl für C-Corporations (ISOs und NSOs) als auch für LLCs (Profits Interests) geeignet sind.
Was du erhältst:
Schütze Spitzenführungskräfte, ohne deine Kapitalisierungstafel zu gefährden oder US-Wertpapier- und Steuerrecht zu verletzen.
Wähle oben dein Paket, um heute deine Equity-Incentive-Struktur aufzubauen.

Bitte beachte, dass es für diese Dienstleistung kein Screening-Verfahren gibt. Wir empfehlen dir, dem Freelancer eine Nachricht zu senden und alle erforderlichen Details zu klären, bevor du einen Auftrag erteilst. Pro Freelancer in dieser Kategorie haben ein Prüfverfahren durchlaufen. Weitere Details findest du hier.
Automatische Übersetzung
Was ist der Unterschied zwischen einem ISO und einem NSO?
Incentive Stock Options (ISOs) sind ausschließlich für Mitarbeitende reserviert und werden steuerlich bevorzugt behandelt. Non-Qualified Stock Options (NSOs) können Mitarbeitenden, Beratern, Direktoren und unabhängigen Auftragnehmern gewährt werden.
Kann dieser Plan auch für eine LLC statt einer C-Corp verwendet werden?
Ja. Für LLCs erstelle ich Profits Interest Plans oder Unit Option Plans, die speziell nach Partnerschaftssteuernstrukturen konzipiert sind, um eine vorzeitige Besteuerung zu vermeiden.
Wie viele Anteile sollten für unseren Optionspool reserviert werden?
Junge, seed- und frühphasige Unternehmen mit VC-Finanzierung reservieren typischerweise 10% bis 15% des vollständig verwässerten Kapitals für ihren initialen Mitarbeiter-Optionspool.
Schützt das den Konzern, falls ein Executiv früh geht?
Ja. Alle Verträge beinhalten klare Exercise-Fenster (Post-Termination Exercise Periods), Konkurrenz- und Abwerklauseln wo gesetzlich erlaubt, sowie strikte Verfallmechanismen.
Werden FAST (Founder Advisor Standard Template) Bedingungen unterstützt?
Ja. Ich erstelle Standard- und maßgeschneiderte Advisor Equity Agreements, die marktübliche Vesting (in der Regel 1–2 Jahre monatlich ohne Cliff) direkt mit strategischen Beratungsfeldern verbinden.
Decken diese Pläne die Section 409A-Konformität ab?
Ja. Die Planregeln fordern fair market value Exercise-Preise und Standardbewertungsprotokolle, um zu verhindern, dass das Unternehmen Section 409A-Steuerstrafen erhält.