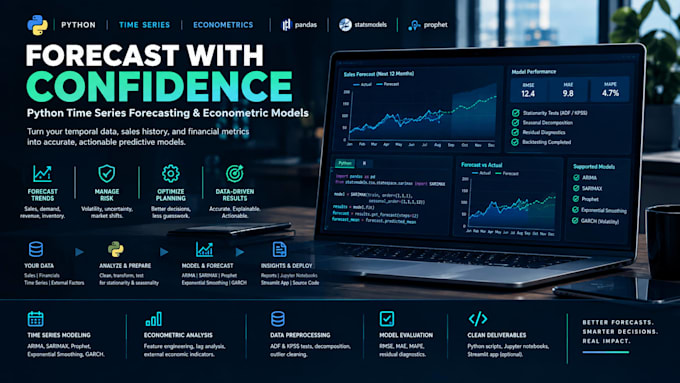
Verwandle deine zeitabhängigen Daten, Verkaufszahlen und Finanzkennzahlen in präzise, umsetzbare Vorhersagemodelle.
Standardmäßige Geschäftsanalysen scheitern oft bei saisonalen Schwankungen, Volatilität und zeitabhängigen Trends. Ich entwickle robuste statistische Zeitreihenmodelle und ökonometrische Prognosen in Python und R, um dir bei der Bedarfsplanung, Risikomanagement und Optimierung zu helfen.
Was ich anbiete:
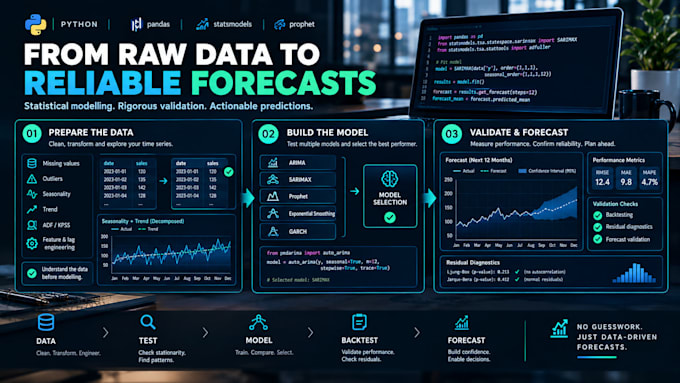
- Fortgeschrittene Zeitreihenmodelle: ARIMA, SARIMAX, Prophet, Exponentielle Glättung und GARCH-Volatilitätsmodelle.
- Ökonometrische & Mehrvariablenanalyse: Feature Engineering, Lag-Analysen und Integration externer Wirtschaftsindikatoren.
- Datenvorverarbeitung & Stationaritätstests: Einheitswurzeltests (ADF, KPSS), Saisonalitätszerlegung und Ausreißerbereinigung.
- Modellevaluation & Metriken: Strenges Backtesting mit RMSE, MAE, MAPE und Residualdiagnose.
- Bereitstellung & Quellcode: Saubere Python-Skripte (Pandas, statsmodels, pmdarima), Jupyter-Notebooks oder Streamlit-Integration.
Warum mit mir arbeiten?
- Hintergrund in Informatik & Statistik mit starker quantitativer Expertise (2. Platz beim nationalen Kreditrisikomodellierungswettbewerb).
- Fokus auf erklärbare, regulatorisch konforme Modelle statt Black-Box-Ausgaben.
Bitte sende mir eine Nachricht