Kategorien durchsuchen
Entdecken
Fiverr Pro
Deutsch
$
USD
Python-Automatisierung, Quant-Strategie-Backtesting und Data Pipelines
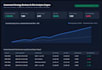
Hör auf zu raten, ob deine Handelsregeln funktionieren. Ich erstelle eine schnelle, genaue und reproduzierbare Python-Backtesting-Engine (Pandas/NumPy), um deine genaue Handelsstrategie anhand historischer Daten ohne Look-ahead-Bias zu testen.
WAS DU BEKOMMST:
WARUM MIT MIR ZUSAMMENARBEITEN?
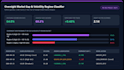
Die meisten Backtests scheitern in echten Märkten, weil sie die Ausführungsschwierigkeiten oder Volatilitätsregime ignorieren. Ich entwickle saubere, vektorisierte Pipelines, die deinen echten statistischen Vorteil offenbaren.
Schreib mir mit deinen Strategie-Regeln, bevor du bestellst, damit wir das passende Paket auswählen können!

Plattform:
TradingView
•
Individuell
•
Binance
Entwicklungstechnologie:
Python
•
Pinescript
•
Node.js
Automatische Übersetzung
Muss ich meine eigenen historischen CSV-Daten bereitstellen?
Wenn du eigene CSV-Daten hast (z.B. Intraday oder Daily OHLCV), kannst du sie anhängen. Falls nicht, teile mir dein Ticker/Markt mit, und ich gebe dir Hinweise, wie du Standard-Historic-Daten beschaffen kannst.
Kannst du Volatilitätsfilter oder Regeln für bestimmte Tageszeiten testen?
Ja! Ich kann VIX/ATR-Volatilitäts-Gates, Intraday-Session-Filter, Trailing Stops und Kalender-/Verfalls-Daten-Filter integrieren.


