Ich erstelle Black-Scholes- und Monte Carlo-Finanzmodelle in Python

Einige Informationen wurden automatisch übersetzt.

Marokko

Ich spreche Französisch, Arabisch, Englisch

15 Aufträge abgeschlossen

Quant-Entwickler, Finanzmodellierung und Handelssysteme

Ich bin ein Quantitative Finance- und Python-Entwickler, spezialisiert auf Finanzmodellierung, Optionspreisgestaltung und quantitative Analyse. Ich arbeite an Projekten, die beinhalten: • Black-Schol...

Level 1

Hat bestimmte Leistungskriterien erfüllt und zeigt großes Potenzial auf dem Marktplatz.

Schnelle Antwortzeit

Zeichnet sich durch besonders schnelle Antwortzeit aus.

Über diesen Service

Brauchst du ein Python-Quant-Finanzmodell, das von einem echten Experten erstellt wurde?

Ich bin Student im Bereich quantitative Finanztechnik an der INSEA mit Berufserfahrung bei ACAPS (Moroccos Versicherungsaufsicht), zertifiziert in Finanzen (MIT) und Maschinellem Lernen (Stanford).

WAS ICH BAUE

Finanzmodelle

  • Black-Scholes-Optionspreis und Greeks
  • VaR: Historisch, Parameter, Monte Carlo + Backtesting
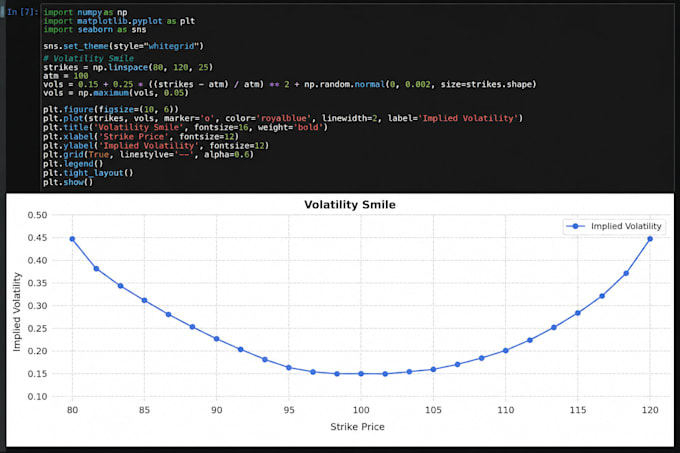
  • Expected Shortfall und Volatilitäts-Smile

Versicherungs- & Risikomodelle

  • GLM: Poisson, Gamma, Frequenz- und Schweregradmodellierung
  • Technische Rückstellungen: Chain Ladder, IBNR
  • Rechnung des reinen Premiums

Datenwissenschaft & Prognosen

  • Zeitreihen: LSTM, ARIMA
  • Explorative Datenanalyse, Feature Engineering, Dashboards

TOOLS

Python | R | SQL | PyTorch | scikit-learn | Power BI

WARUM ICH

  • Echte Erfahrung mit über 1,3 Mio. Versicherungsdaten
  • Sauberer, dokumentierter, reproduzierbarer Code
  • Schnelle Lieferung und unbegrenzte Überarbeitungen
  • Unterstützung auf Französisch, Englisch und Arabisch

Schreib mir vor der Bestellung!

Visualisierungstools:

Google Looker Studio

•

Matplotlib

Art des Modells:

Optionspreise

•

Szenario-Analyse

Branche:

Business-Dienstleistungen & -Consulting

•

Datenanalyse

Zielland:

Großbritannien

•

USA

•

Weltweit

Mein Portfolio