Kategorien durchsuchen
Deutsch
$
USD
Deine KI mit Fiverr verbinden
Pakistan
33 Aufträge abgeschlossen
Statistiker und Datenwissenschaftler, R Studio, Python und Maschinelles Lernen
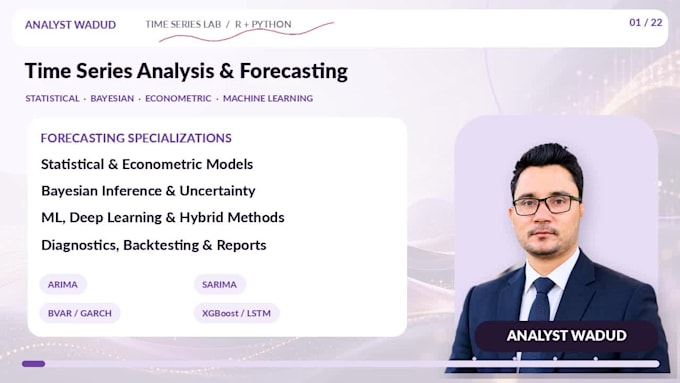
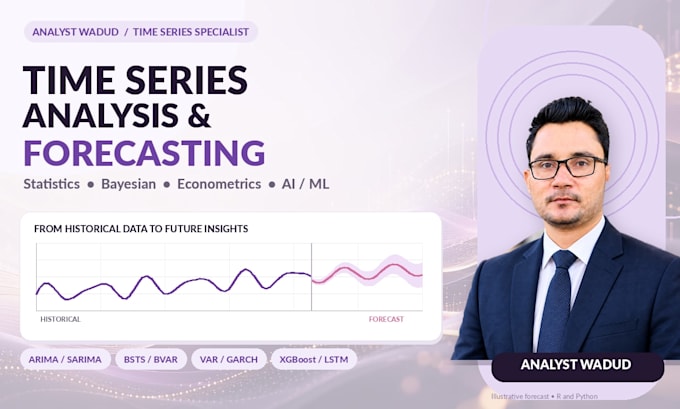
Benötigst du Zeitreihenauswertung oder Forecasting für Verkäufe, Nachfrage, Finanzen, Energie, Landwirtschaft oder Forschung? Ich bin Analyst Wadud, Statistiker und PhD-Forscher, der reproduzierbare Modelle in R/Python für Business und Forschung erstellt.
Meine Services umfassen:
Outputs: Forecasts mit Intervallen, Diagnostik, Modellvergleiche, dokumentierter Code, Jupyter/Quarto-Berichte und optionale Dashboards.
Tools: R, Python, RStudio, statsmodels, fable, PyMC, Stan, scikit-learn, PyTorch.
Schick mir deine Daten, Frequenz, Horizont und Zielsetzung. Pakete decken definierte Aufgaben ab; Bayessche, Deep-Learning-, multivariate oder Deployments-Projekte können ein individuelles Angebot erfordern.
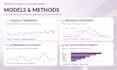
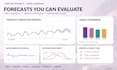
Automatische Übersetzung
1. Welche Zeitreihen-Exploration, Saisonalität und Stationarität-Tests kannst du durchführen?
Ich analysiere Trends, Zyklen, Saisonalität, Veränderungspunkte und Ausreißer mit STL, ACF/PACF, Differencing, ADF, KPSS und Residualdiagnostik. Tests und Transformationen wähle ich je nach Daten und Modellannahmen aus.
2. Bietest du Frequentist ARIMA, SARIMA und klassische Prognose an?
Ja. Ich arbeite mit AR, MA, ARIMA, SARIMA, ARIMAX/SARIMAX, ETS, Holt-Winters, Zustandsraummodellen und saisonalen Basismodellen. Die Eignung beurteile ich über Diagnostik, zeitlich geordnete Evaluation und Vorhersagehorizonte.
3. Kannst du ökonometrische Zeitreihen- und Volatilitätsanalysen durchführen?
Ja, falls sinnvoll: VAR, VECM, ARDL/ECM, Kointegration, Granger-Kausalität, Impulsantworten, ARCH/GARCH, strukturelle Brüche und Volatilitätsprognosen. Komplexe multivariate ökonometrische Studien benötigen ein individuelles Angebot.
4. Bietest du Bayesian Time Series-Modelle und glaubwürdige Intervalle an?
Ja, für vereinbarte Projekte: BSTS, BVAR, dynamische lineare/Zustandsraummodelle und Bayesian AR-Spezifikationen mit Stan oder PyMC. Ausgaben können Posterior-Zusammenfassungen, glaubwürdige Intervalle und posterior predictive Checks umfassen.
5. Welche Machine-Learning-Methoden kannst du für Zeitreihenprognosen verwenden?
Ich kann Lag-, Kalender- und Rolling-Features für SVR, Random Forest, XGBoost, LightGBM, CatBoost und Prophet erstellen. Ich vergleiche ML-Modelle mit statistischen Baselines mittels zeitbewusster Validierung, um Future-Data-Leakage zu vermeiden.
6. Kannst du LSTM, GRU, Transformer und andere Deep-Prognosen entwickeln?
Bei datenreichen, gut definierten Projekten kann ich LSTM, GRU, TCN, N-BEATS, N-HiTS und Transformer/TFT-Ansätze bewerten. Chronos oder TimesFM und andere vortrainierte Modelle können als individuelle Projekte diskutiert werden.
7. Kannst du mehrere Zeitreihen, exogene Variablen und Hybridmodelle analysieren?
Ja. Je nach Umfang: univariate/mmultivariate Prognosen, externe Regressoren, gruppierte Serien, intermittierender Bedarf, ARIMA-ML-Hybride und Forecast-Ensembles. Die Anzahl der Serien und der benötigte Horizont beeinflussen das Angebot.
8. Wie validierst du Prognosegenauigkeit und quantifizierst Unsicherheit?
Ich verwende chronologische Holdouts, Rolling-Origin-Backtests und passende MAE-, RMSE-, MASE-, sMAPE- oder Intervallmetriken. Residuen, Kalibrierung und Vorhersageintervalle prüfe ich dort, wo es sinnvoll ist; kein Modell garantiert Genauigkeit.
9. Welche Software, Pakete und Ergebnisse erhältst du?
Werkzeuge umfassen R/RStudio (forecast, fable, tsibble, rugarch), Python (statsmodels, sktime, scikit-learn, PyMC, PyTorch), Jupyter und Quarto. Ergebnisse können Skripte, angepasste Modelle, Diagramme, Berichte und Dashboards sein.
10. Was soll ich senden und kann ich ein persönliches, individuelles Angebot bekommen?
Sende deine CSV-/Excel-Daten, Spalte mit Datum, Frequenz, Ziel, Forecast-Horizont, Prädiktoren, Methoden und Outputs. Basis ist eine kostenpflichtige Einschätzung; fortgeschrittene Bayesian-, ökonometrische-, Deep-Learning-, Mehrserien- und Deployments-Arbeiten werden separat angeboten.
| (1) | ||
| (0) | ||
| (0) | ||
| (0) | ||
| (0) |
aykhanpolad177

Aserbaidschan
Great teacher
50 $-100 $
Preis
1 Tag
Dauer
| (1) | ||
| (0) | ||
| (0) | ||
| (0) | ||
| (0) |
aykhanpolad177
Aserbaidschan
Great teacher
50 $-100 $
Preis
1 Tag
Dauer